
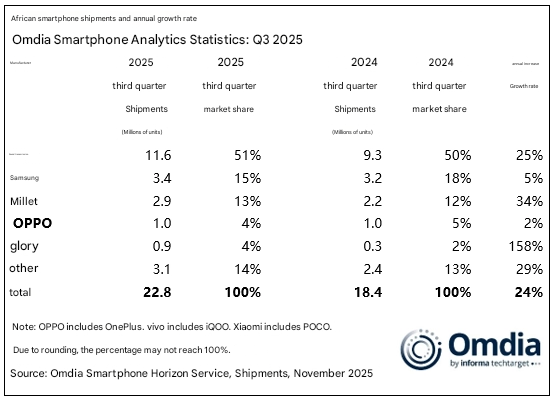
Afrika okostelefonos piaca 2025 harmadik negyedévében látványosan magára talált: az Omdia adatai szerint az eladások 24%-kal nőttek éves szinten, 22,8 millió leszállított készülékre. A felfutásból a Xiaomi is aktívan részesedik, miközben hosszú távú terjeszkedési stratégiáját építi a kontinensen.
Fő számok és trendek
- Az afrikai okostelefon-szállítások 24%-kal ugrottak meg 2025 Q3-ban, ezzel három év óta a legerősebb növekedést hozva, 22,8 millió darabos volumen mellett.
- A növekedést több tényező hajtja: stabilizálódó helyi valuták, a részletfizetés és készülékfinanszírozás terjedése, valamint a belépő és középkategóriás modellek frissített portfóliói.
- A szub-100 dolláros szegmens különösen erős, 57%-os növekedést ért el, miközben a 500 dollár feletti készülékek is 50% feletti bővülést mutattak.
Piaci erőviszonyok Afrikában
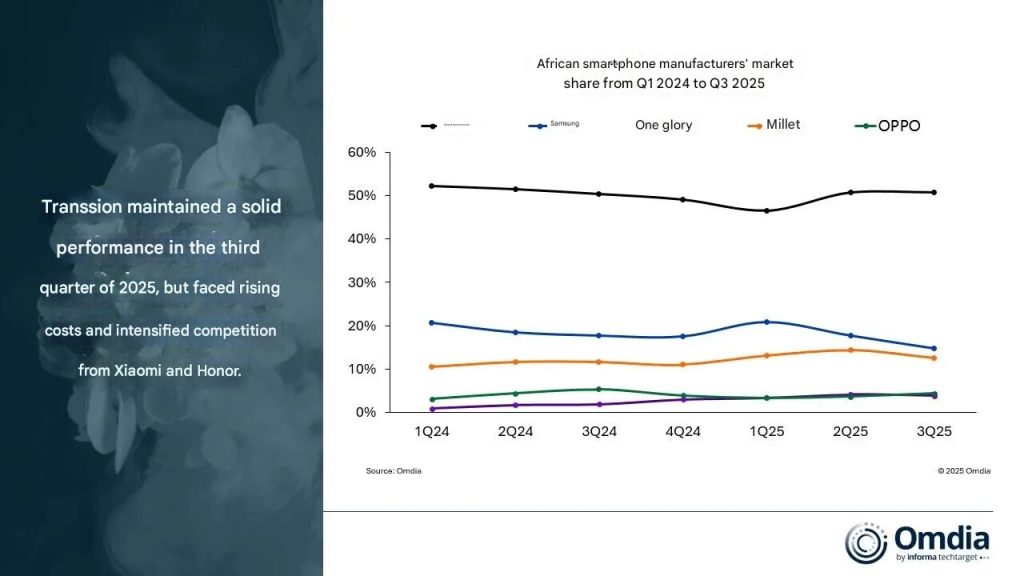
- A piacot továbbra is a kínai Transsion-csoport (Tecno, Infinix, itel) uralja, amely több forrás szerint 45–50% körüli részesedést tart Afrikában, és belépő szinten különösen erős.
- A Samsung főként a közép- és felsőkategóriában erős, például a Galaxy S24-széria és az olcsóbb A-széria modellek húzzák a régiós pozíciót.
- A globális rangsorban a Xiaomi 2025 Q3-ban 13–14% körüli részesedéssel a top 3-ban mozog, így az afrikai terjeszkedés a világszintű stratégia fontos pillére.
Xiaomi afrikai stratégiája
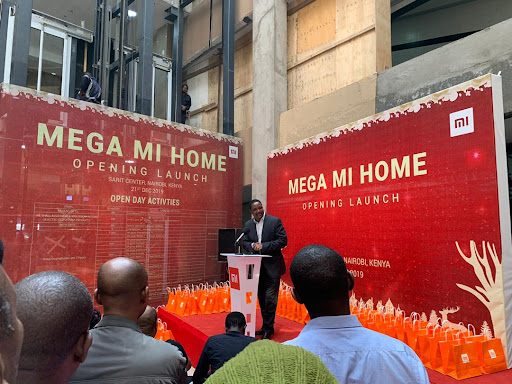
- Az Omdia szerint a Xiaomi felgyorsította afrikai terjeszkedését: 15-nél is több új piac megnyitását készíti elő, és nemrég megnyitotta első, közvetlenül a vállalat által üzemeltetett márkaboltját Marokkóban.
- A márka fókusza a 150 dollár alatti sáv, ahol kiemelt volumenhúzó modellek az A5 4G és a Redmi 15C 4G, ezek együtt a Xiaomi afrikai szállításainak közel felét adják.
- Más elemzések szerint a Xiaomi korábban 13–14%-os afrikai részesedésről indult, és 20–30% közötti célpiaci részesedést tűzött ki, erősítve jelenlétét főleg Nigériában és Egyiptomban.
Kulcsországok: Nigéria, Egyiptom, Dél-Afrika, Kenya
- Nigéria a régió egyik motorja: a piac 29%-kal bővült, miután a naira stabilizálódása után a gyártók újra felpörgették az importot és friss belépő portfóliókat vezettek be.
- Egyiptomban 19%-os növekedést mértek, főként a 150–250 dolláros középkategória erősödése és agresszív promóciók miatt.
- Dél-Afrika 31%-os növekedést hozott, amit a prepaid szegmens, a promóciók, és az értékesítő láncok (pl. Pepkor) adóteher-csökkenése támogatott.
- Kenya 17%-kal nőtt, itt a részletfizetés és készülékfinanszírozás terjedése lett a legfontosabb keresleti hajtóerő.
Kihívások 2026-ra
- Az Omdia ugyanakkor azt várja, hogy 2026-ban az afrikai okostelefonos piac akár 6%-kal is zsugorodhat, elsősorban kínálati oldali nyomás miatt.
- A dráguló alkatrészek, a memóriahiány, az emelkedő szállítási és biztosítási költségek, illetve a gyenge helyi valuták főleg az olcsóbb, 4G-s modelleket és a 80–150 dolláros sávot érintik érzékenyen.
- Az elemzők szerint a gyártók így a Xiaomi is akkor maradhatnak versenyképesek, ha erősítik a finanszírozási partnereket, optimalizálják a készletgazdálkodást és mélyebben lokalizálják azt.
Márkák helyzete Afrikában (röviden)
| Szereplő | Fő erősség Afrikában | Pozíció / trend |
|---|---|---|
| Transsion (Tecno, Infinix, itel) | Belépőszint, erős lokalizáció, több SIM, offline hálózat | 45–50% körüli részesedés, továbbra is piacvezető. |
| Samsung | Közép- és csúcskategória, márkaerő, A-széria | Stabil növekedés, különösen Dél-Afrikában és Észak-Afrikában. |
| Xiaomi | Erős ár/érték, 150 dollár alatti szegmens, Redmi | 13–14% körüli részesedés, agresszív terjeszkedés, új piacok és saját brand store. |
Forrás: XiaomiTime