
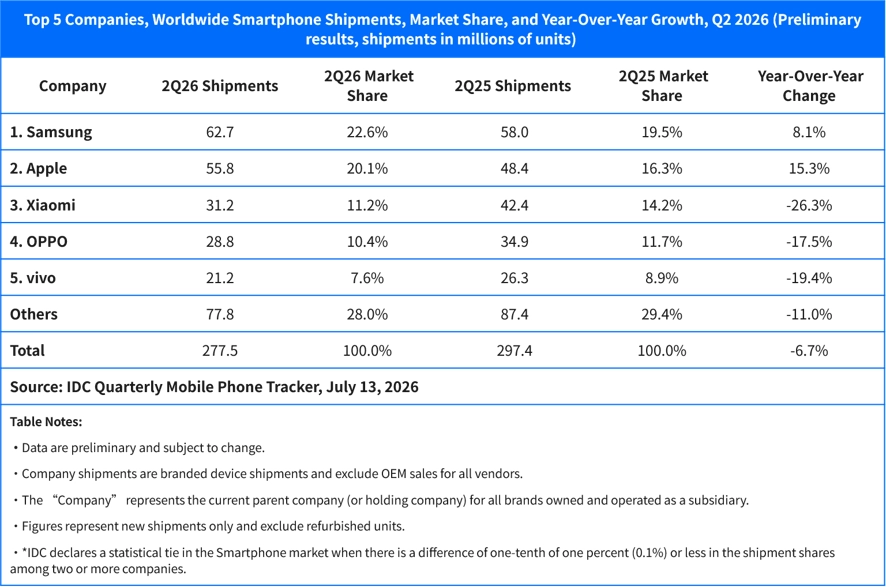
Az IDC legfrissebb Negyedéves Globális Okostelefon Szállítási Jelentése szerint a világ szinten eladott okostelefonok száma a 2026 második negyedévben 277,5 millió darabra csökkent, ami 6,7%-os csökkenést jelent az előző évhez képest. Ez már a második egymást követő negyedév, amikor csökkenést tapasztalunk, amelyet elsősorban a memóriachip-ellátási válság okozott. Ez jelentősen megnövelte az alkatrészárakat és ellátási hiányt eredményezett. A különféle gyártók közül a Xiaomi tapasztalta a legnagyobb szállítási csökkenést, noha az IDC szerint ez szándékos stratégia része volt. Ezzel szemben a piacvezetők, mint a Samsung, az Apple és a Huawei pozitív növekedést mutattak, ami a piaci részesedés növekedését is magával hozta a nehéz körülmények ellenére.
Memóriahiány és piaci polarizáció befolyásolja a márkák teljesítményét
Nabila Popal, az IDC iparági kutatási igazgatója hangsúlyozza, hogy a memóriaárak drámai emelkedése a tavalyi évhez képest közel 300%-kal nőtt. A memória költségei a költségvetés-érzékeny okostelefonok gyártási költségeinek több mint 65%-át teszik ki, ami hatalmas nyomást gyakorol a költségvetési szegmensekre fókuszáló gyártókra. Ez a költségnövekedés arra kényszeríti a gyártókat, hogy újragondolják termékstratégiáikat, és inkább a profitot hozó prémium modellek irányába mozduljanak el a mennyiségi eladásokat korábban generáló belépőszintű készülékek helyett.
Az Apple történelmi Q2 szállítási csúcsát az iPhone 17 sorozat iránti erős kereslet hajtotta, valamint a fogyasztók jövőbeli áremelkedések előtti vásárlásait. A Samsung is növekedést mutatott a szállításokban, és 3,2%-kal növelte piaci részesedését. Ezzel szemben a Xiaomi, az OPPO és a vivo szembesült a folyamatos csökkenéssel, különösen a 200 dollár alatti piacon, ahol a mennyiség kulcsfontosságú. Az IDC értékelése szerint a Xiaomi szállítási csökkenése stratégiai váltásként értelmezhető a kis haszonkulccsal rendelkező mennyiségektől a magasabb árkategóriák felé.
A Huawei figyelemre méltó, hiszen 20,9%-os év/évi növekedést ért el a szállításokban. Ezt a stabil belföldi árazás, a célzott promóciók, a helyi márkakötődés előnyben részesítése és a termékpaletta diverzifikációja tette lehetővé, amely jobban lefedi a változó árkategóriákat.
Érintett márkák
- Xiaomi: Legnagyobb szállítási csökkenés a vezető márkák között; a belépő szintű szállítások tudatos csökkentése.
- Samsung: Továbbra is növekvő szállítások és piaci részesedés bővítése 2026 második negyedévében.
- Apple: Rekord szállítások a második negyedévben az iPhone 17 sorozat iránti kereslet és előzetes vásárlási szokások miatt.
- Huawei: Jelentős növekedés a belföldi piaci stabilitás és promóciók révén.
- OPPO és vivo: Szállítási csökkenés a Xiaomi-val együtt, különösen a költségvetési szegmensben.
- Globális okostelefon piac: 6,7%-os szállítási csökkenés a 2026 második negyedévében az előző évhez képest.
- Kínai okostelefon piac: 66,01 millió egység szállítása a 2026 második negyedévében, 4,3%-os csökkenés az előző évhez képest, ami az ötödik egymást követő negyedéves csökkenést jelenti.
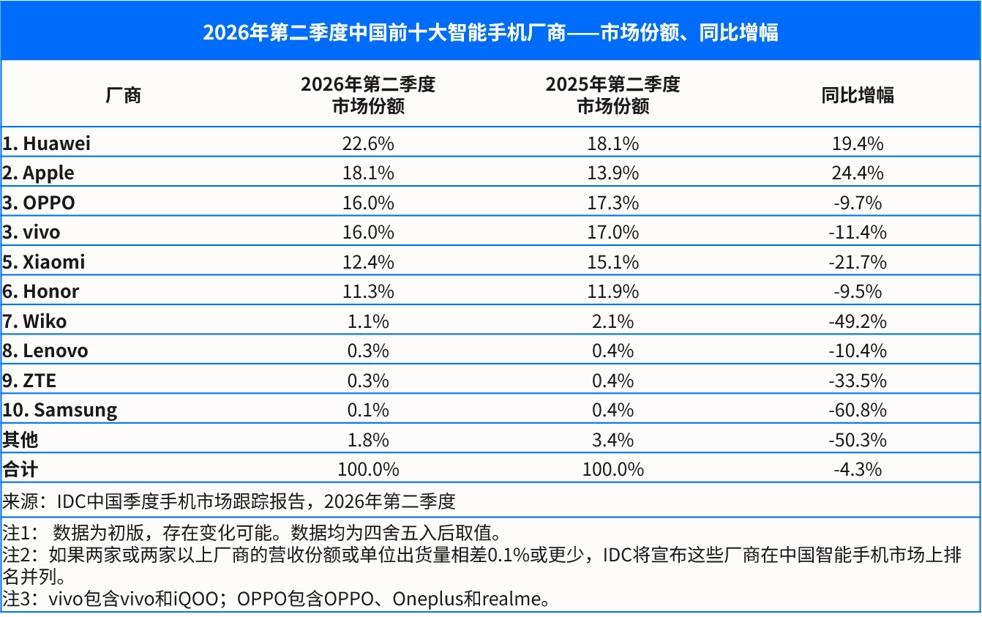
Hogyan alakítja ez a valóság az okostelefon piacot és a Xiaomi stratégiáját
A folyamatos memóriachip hiány és az emelkedő költségek éles határvonalat húztak az okostelefon ipar két eltérő tábora között. A prémium márkák, mint az Apple és a Samsung, előnyhöz jutottak a fejlett memóriabeszerzési megállapodásoknak és a memória viszonylag alacsony költségmegoszlásának köszönhetően, amely védelmet nyújt a volatilitás ellen, lehetővé téve számukra a piaci részesedés folyamatos növekedését. Ezzel szemben a költségérzékeny márkák, amelyek a volumenben bíznak, egyre nagyobb nyomás alatt állnak az alkatrészek versenyképes árazása és beszerzése terén.
A Xiaomi szándékos belépő szintű szállításainak csökkentése a stratégiai átmenetet jelzi. A költségvetési készülékek kínálatának megszorításával a Xiaomi célja a profitabilitás védelme és a magasabb árfekvésű termékek felé való elmozdulás, amely összhangban áll az iparági trendekkel. A fogyasztók egyre inkább a prémium ajánlatokat részesítik előnyben, mivel a különbségek az árak között csökkentek, és a könnyen elérhető finanszírozási lehetőségek még vonzóbbá teszik ezeket a készülékeket.
A kínai piacon tapasztalható árérzékenység továbbhangsúlyozza ezt a kihívást. Az Android gyártók költségvezérelt árképzése lelassította a fogyasztói csereigényeket, hozzájárulva a június közepén zajló 618 promóciós eseményen 15%-os csökkenéshez. Ezzel szemben a Huawei és az Apple stabilabb vagy kedvezőbb árazási politikája, valamint a promóciók megerősítették versenyképességüket a Kína egyre nehezedő okostelefonos környezetében.
Összegzés
A Xiaomi tudatosan csökkenti a belépő szintű okostelefonok szállítását, míg a piacon más vezető márkák, mint az Apple és a Samsung, növekedést mutatnak a memóriahiány ellenére. A piaci polarizáció és a költségvetés-érzékeny gyártók nehézségei kiemelik a jazipari stratégiák átalakulásának szükségességét. A szállítási számok csökkenése sok kérdést vet fel a jövőbeli trendekről és a versenyképességről.
ForrásXimitime
GYIK
Miért tekintik a Xiaomi szállítási csökkenését szándékosnak?
Az IDC szerint a Xiaomi tudatosan csökkenti a belépő szintű eszközök szállításait, hogy javítsa a jövedelmezőséget a magasabb haszonkulcsú modellekre való átállással.
Hogyan tudott az Apple és a Samsung növekedni a memóriahiány ellenére?
Korán biztosították a memóriaellátási szerződéseket, és a memória költségei kisebb hányadát képezik a gyártási költségnek, ami stabil termelést és árazást tesz lehetővé.
Hogyan érinti a Xiaomi stratégiája azokat a felhasználókat, akik olcsó készülékekre várnak?
A megfizethető modellekre támaszkodó fogyasztók kevesebb új megjelenést valószínűsíthetnek, de a Xiaomi igyekszik ezt egy diverzifikált termékskálával kiegyensúlyozni.
Milyen szerepet játszanak Kína piaci trendjei ebben a forgatókönyvben?
A helyi árérzékenység és a támogatáspolitikai változások együtt csökkentették a keresletet, amely eltérően hatott a gyártókra, attól függően, hogy milyen árazási stratégiával rendelkeztek.
Mikor várható a piaci fellendülés?
Az IDC előrejelzése szerint a fellendülés körülbelül 2028-2029 körül várható, amikor új frissítési ciklusok érkeznek és a memória árak stabilizálódnak.